Dicas de Compra

Veja quais documentos para compra de imóveis são necessários, quanto custa a documentação e como fazer uma análise segura antes de assinar.
Ouvir o artigo
Comprar um imóvel envolve mais do que escolher uma casa adequada à família. A conferência dos documentos protege a negociação, revela pendências e ajuda a planejar os custos até o registro.
Os documentos para compra de imóveis normalmente envolvem a matrícula atualizada e as certidões do imóvel, os documentos pessoais e fiscais do vendedor, além da identificação, renda, residência e declaração de Imposto de Renda do comprador. Em uma compra financiada, o banco também analisa a capacidade de pagamento e a documentação da propriedade. O ITBI costuma ser apurado antes da formalização definitiva, enquanto a escritura, quando exigida, antecede a transferência definitiva. A análise deve terminar no registro do título no Cartório de Registro de Imóveis, não apenas na assinatura.
Documentos para compra de imóveis são os registros e comprovantes usados para confirmar quem pode vender, qual é a situação jurídica da propriedade e se comprador e vendedor conseguem concluir a operação. Eles também servem para calcular tributos, preparar a escritura ou o contrato de financiamento e permitir o registro da transferência.
A documentação funciona como uma fotografia jurídica da negociação. De um lado, mostra a identidade e a capacidade das pessoas que participam do negócio. De outro, permite verificar se o imóvel está realmente em nome do vendedor, se existe dívida vinculada à propriedade ou se há restrição que possa alcançar a compra.
Para uma família, essa conferência tem um significado prático. A casa ou o apartamento será parte importante do patrimônio e da rotina, por isso não basta gostar da localização, da planta ou do preço. É preciso entender se a propriedade pode ser transmitida, se a posse está organizada e se o contrato descreve exatamente o que foi negociado.
Os documentos também mudam conforme a forma de pagamento. Uma compra à vista tende a concentrar a análise na propriedade, no vendedor e nos atos de escritura e registro. Quando há financiamento, entram comprovantes de renda, residência, declaração de Imposto de Renda e os formulários exigidos pela instituição financeira.
A lista essencial reúne documentos do imóvel, do vendedor e do comprador. Em caso de financiamento, a instituição financeira acrescenta exigências próprias e pode pedir documentos complementares para avaliar o crédito e a garantia.
Comece pela matrícula atualizada do imóvel, de preferência em inteiro teor, porque ela mostra o histórico registral, a titularidade e os atos que podem afetar a propriedade. A Serasa lista a matrícula atualizada e a certidão negativa de ônus reais entre os documentos do imóvel usados em financiamento imobiliário. A certidão de ônus ajuda a identificar hipoteca, penhora, alienação fiduciária ou outra limitação registrada.
Também devem ser examinadas as informações cadastrais e fiscais solicitadas pelo município, como comprovantes relativos ao imposto predial e declarações de quitação quando aplicáveis. O contrato precisa corresponder à descrição registral: área, unidade, vaga, confrontações e eventuais benfeitorias não devem ser tratados de modo genérico.
A análise não termina na matrícula. É importante verificar se a construção está regular, se há divergência entre a área construída e o cadastro municipal e se existem restrições urbanísticas. Zoneamento, tombamento, desapropriação e direito de preempção podem afetar o uso ou a disponibilidade do imóvel.
Em imóveis ocupados, confirme como a entrega da posse será feita. Se houver locatário, ocupante, usufruto ou promessa anterior, a solução precisa aparecer claramente no contrato. A propriedade pode estar formalmente livre, mas a posse exigir providências próprias.
A Carta de Alienação é outro documento que pode aparecer em situações específicas. A PGFN informa que ela autoriza a transferência da propriedade no Cartório de Registro de Imóveis e a imissão na posse, quando aplicável ao caso de alienação tratado pelo órgão. O documento adequado depende da origem e da situação jurídica do imóvel.
Do vendedor, solicite documento oficial de identificação, cadastro fiscal e comprovante de estado civil. A situação conjugal pode influenciar a necessidade de participação ou anuência de outra pessoa no negócio. Também é prudente verificar se o vendedor atua em nome próprio ou representa espólio, incapaz, pessoa com procuração ou empresa.
A documentação básica do vendedor inclui seus documentos pessoais e, quando ele é pessoa jurídica, contrato social, alterações contratuais e CNPJ. Em uma venda empresarial, a análise deve confirmar quem tem poderes para assinar e se a decisão de alienar o bem foi tomada conforme as regras da sociedade.
A due diligence do vendedor deve abranger a regularidade do CPF ou CNPJ, certidões negativas e a existência de processos nos tribunais estaduais e federais. Essa verificação é importante porque uma pendência pessoal pode criar risco de questionamento da venda, especialmente quando houver indícios de insolvência ou fraude.
A investigação pode ser ampliada com certidões cíveis, fiscais, trabalhistas, falimentares e de execuções, conjunto recomendado em análises jurídicas recentes sobre due diligence imobiliária. O objetivo não é acumular papéis sem critério, mas entender se há uma dívida ou ação capaz de comprometer o patrimônio do vendedor ou a validade da transação.
Peça documentos emitidos recentemente e confira se os nomes, números de cadastro, endereços e descrições coincidem entre si. Divergências pequenas merecem explicação antes da assinatura, pois podem revelar mudança de estado civil, erro registral, sucessão ainda não concluída ou representação insuficiente.
O comprador deve separar documento oficial de identificação, cadastro fiscal, comprovante de estado civil e comprovante de residência. Para financiamento imobiliário, a Serasa indica a exigência de comprovante de residência atualizado, emitido nos últimos noventa dias. A instituição pode aceitar formatos específicos, por isso convém conferir o padrão antes de protocolar a proposta.
A Caixa informa que o comprovante de renda para solicitar crédito imobiliário deve estar atualizado e ter sido emitido há no máximo dois meses. A mesma instituição lista como documentos básicos o documento oficial de identificação, o comprovante de renda atualizado e a última declaração do Imposto de Renda acompanhada do recibo de entrega à Receita Federal.
A comprovação de renda varia conforme o perfil profissional. Assalariados, autônomos, empresários e profissionais liberais podem apresentar conjuntos diferentes de documentos. O ponto central é demonstrar renda verificável, compatível com a operação e coerente com os dados declarados. Se houver composição de renda, cada participante deverá ser analisado e entregar sua própria documentação.
Para usar recursos do FGTS, comprar com mais de uma pessoa ou financiar uma unidade em situação especial, podem surgir exigências adicionais. A aprovação do crédito não substitui a análise jurídica do imóvel. São frentes complementares: uma avalia a capacidade financeira e a outra verifica se a garantia pode ser aceita e transferida.
Organize os arquivos por pessoa e por finalidade, mantendo versões legíveis e observando a validade das certidões. Essa organização reduz retrabalho, facilita respostas às exigências do cartório e torna mais claro o momento em que cada custo ou assinatura será necessário.
Não existe um valor único para a documentação, porque o total reúne despesas diferentes: certidões, escritura ou contrato, ITBI, registro e eventuais custos de regularização. O orçamento deve ser montado a partir do município, do valor declarado, do tipo de operação e da situação concreta do imóvel.
O ITBI é um tributo municipal ligado à transmissão onerosa do imóvel. Sua apuração depende das regras do município e da base de cálculo adotada pela administração. Além dele, podem existir emolumentos de escritura, quando a escritura pública for necessária, e despesas de registro no cartório competente. Em financiamento, o contrato pode cumprir a função de título apto ao registro conforme a operação e a legislação aplicável.
Também entram no planejamento as certidões do imóvel e dos vendedores. Algumas podem ser obtidas sem custo em canais oficiais, enquanto outras têm cobrança conforme o órgão emissor. Se aparecer divergência de área, falta de averbação, inventário pendente ou restrição registral, o custo pode incluir regularização, assistência jurídica ou novos atos cartorários.
A Secretaria de Fazenda do Distrito Federal informa que, para instruir o ITBI, pode ser exigida a certidão de ônus do imóvel em todos os casos e, quando a escritura ainda não foi lavrada, a cópia da minuta da escritura. Isso mostra por que o orçamento deve ser associado à documentação efetivamente exigida pela prefeitura e pelo cartório da localidade.
Monte uma planilha simples com quatro grupos: tributos, cartório, certidões e regularização. Confirme os valores diretamente com a prefeitura, o tabelionato e o Cartório de Registro de Imóveis responsáveis pelo negócio. O preço do imóvel, sozinho, não revela o custo total de formalizar a compra.
Conte com nossa consultoria especializada para realizar seu sonho.
Falar com o time
Em regra operacional, o ITBI é apurado e preparado antes da escritura, enquanto a escritura pública antecede a transferência definitiva quando ela é exigida. Depois da assinatura, o título precisa ser levado ao Cartório de Registro de Imóveis para que a propriedade seja efetivamente transferida.
A sequência começa com a conferência documental e a definição do instrumento de compra. Com os dados do imóvel e das partes organizados, a prefeitura calcula ou lança o ITBI conforme suas regras. O guia municipal citado indica que o ITBI deve ser lançado antes da atualização cadastral, o que reforça a necessidade de confirmar o fluxo local.
A Prefeitura da Cidade do Rio de Janeiro informa que a escritura definitiva deve anteceder a celebração da transferência definitiva. Na prática, isso significa que a escritura não deve ser tratada como etapa isolada: ela formaliza a vontade das partes, mas o registro é o ato que dá publicidade à transmissão perante o sistema imobiliário.
Em operações financiadas, o instrumento pode ser um contrato com força de escritura pública, conforme a modalidade e as exigências aplicáveis. Por isso, não se deve copiar a sequência de outro negócio sem validar o procedimento do banco, da prefeitura e dos cartórios envolvidos.
Guarde o comprovante do ITBI, a escritura ou contrato assinado e o protocolo do registro. A compra só deve ser considerada documentalmente concluída quando o título estiver registrado e a matrícula refletir o novo proprietário.
Fazer due diligence é investigar, antes da assinatura definitiva, a situação do imóvel, do vendedor, da posse e do negócio. O processo combina leitura da matrícula, certidões, conferência cadastral, análise urbanística e comparação entre os documentos e o contrato.
Comece pela matrícula atualizada em inteiro teor. Confira o proprietário, a cadeia de transmissões, a descrição da unidade e todos os registros ou averbações. A análise deve buscar ônus reais, indisponibilidade, penhora, alienação fiduciária, usufruto, promessa registrada e qualquer anotação incompatível com a venda livre que foi apresentada.
Em seguida, investigue o vendedor. Regularidade de CPF ou CNPJ, certidões cíveis, fiscais, trabalhistas, falimentares e de execuções ajudam a mapear riscos. Verifique também processos nos tribunais estaduais e federais. O propósito é avaliar se a alienação pode ser questionada por credores ou por terceiros.
Faça a conferência urbanística e física. Compare a matrícula com o cadastro municipal, o projeto aprovado, a área construída e o que existe no local. Consulte restrições como zoneamento, tombamento, desapropriação e direito de preempção. Em condomínio, examine convenção, atas relevantes e declaração de quitação de despesas, sempre que esses documentos forem pertinentes ao negócio.
Depois, avalie a posse. Identifique quem mora ou utiliza o imóvel, se há locação, comodato, ocupação, inventário ou disputa. Defina no contrato a data de entrega das chaves, a responsabilidade por débitos e a solução para qualquer ocupante. Uma promessa verbal não substitui uma cláusula clara.
Por fim, compare tudo com a minuta. Preço, forma de pagamento, sinal, condição de financiamento, prazo de desocupação, penalidades, tributos e responsabilidade por despesas precisam estar coerentes. Se surgir uma pendência, não assine apenas para reservar a oportunidade. Registre a solução, o responsável e o momento em que a obrigação será cumprida.
A due diligence não precisa transformar a compra em uma investigação interminável. Ela precisa ser proporcional ao risco, documentada e concluída antes do compromisso irreversível. Quando a família não consegue interpretar uma certidão ou uma averbação, a orientação especializada evita que um detalhe técnico seja ignorado.
Os principais cuidados são não pagar sinal sem documentação mínima, não confundir aprovação de crédito com aprovação jurídica do imóvel e não deixar o registro para depois. A compra deve avançar somente quando propriedade, vendedor, posse, contrato e custos estiverem compreendidos.
Desconfie de pressa sem justificativa documental. Uma oportunidade pode ser legítima, mas a urgência não deve impedir a leitura da matrícula, a obtenção das certidões ou a conferência dos poderes de quem assina. Se o vendedor não consegue explicar uma restrição, peça esclarecimento formal antes de continuar.
Leia o contrato inteiro, inclusive anexos e condições de pagamento. Verifique o que acontece se o financiamento for negado, se a avaliação bancária ficar abaixo do esperado, se a documentação não for aprovada ou se a posse não for entregue na data combinada. A redação precisa refletir o que foi negociado com a família.
Separe a compra da reforma. Imóveis usados podem exigir ajustes elétricos, hidráulicos ou estruturais, mas problemas físicos não devem ser confundidos com irregularidades jurídicas. Uma vistoria ajuda a avaliar o estado aparente; a matrícula e os documentos municipais mostram outra dimensão do risco.
Mantenha comprovantes de pagamentos, recibos, certidões, conversas relevantes e versões assinadas. Nunca entregue documentos pessoais sem saber a finalidade, o destinatário e o modo de armazenamento. Em operações com procuração, espólio, empresa ou coproprietários, a conferência de representação merece atenção especial.
A Nagao Imóveis entende que uma decisão familiar bem orientada precisa considerar tanto a adequação do imóvel à rotina quanto a segurança da documentação. Por isso, a recomendação é tratar a análise como parte da compra, e não como uma formalidade posterior.
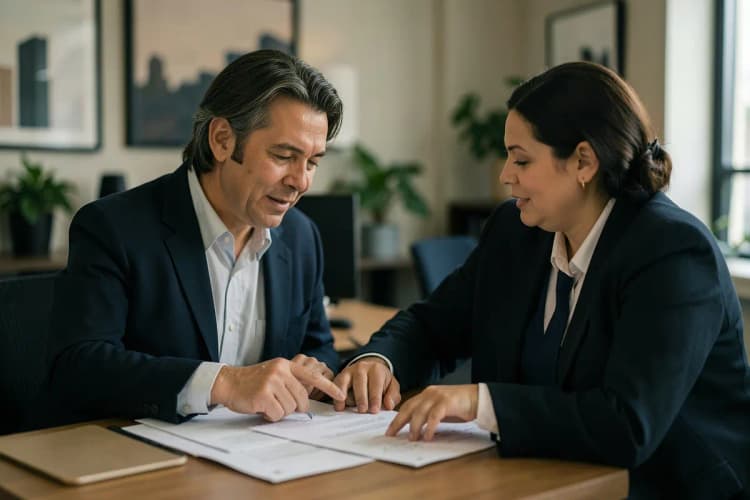
A escolha de um imóvel pode envolver informações de prefeitura, cartório, instituição financeira, vendedor e comprador. Uma consultoria imobiliária pode ajudar a família a encontrar o imóvel ideal, considerando suas necessidades e expectativas.
A Consultoria Imobiliária da Nagao Imóveis oferece consultoria especializada para ajudar você a encontrar o imóvel perfeito. Com uma equipe dedicada, realiza atendimento personalizado e transparente, com foco nas necessidades e expectativas de cada família.
A escolha do imóvel ideal depende das necessidades e expectativas de cada família. Por isso, é importante considerar o que atende melhor a esse perfil.
A consultoria imobiliária pode fazer parte da busca por um imóvel adequado à família. A decisão final continua sendo da família.
A família pode iniciar a busca definindo suas necessidades e expectativas em relação ao imóvel pretendido.
Conte com nossa consultoria especializada para realizar seu sonho.
Falar com o time